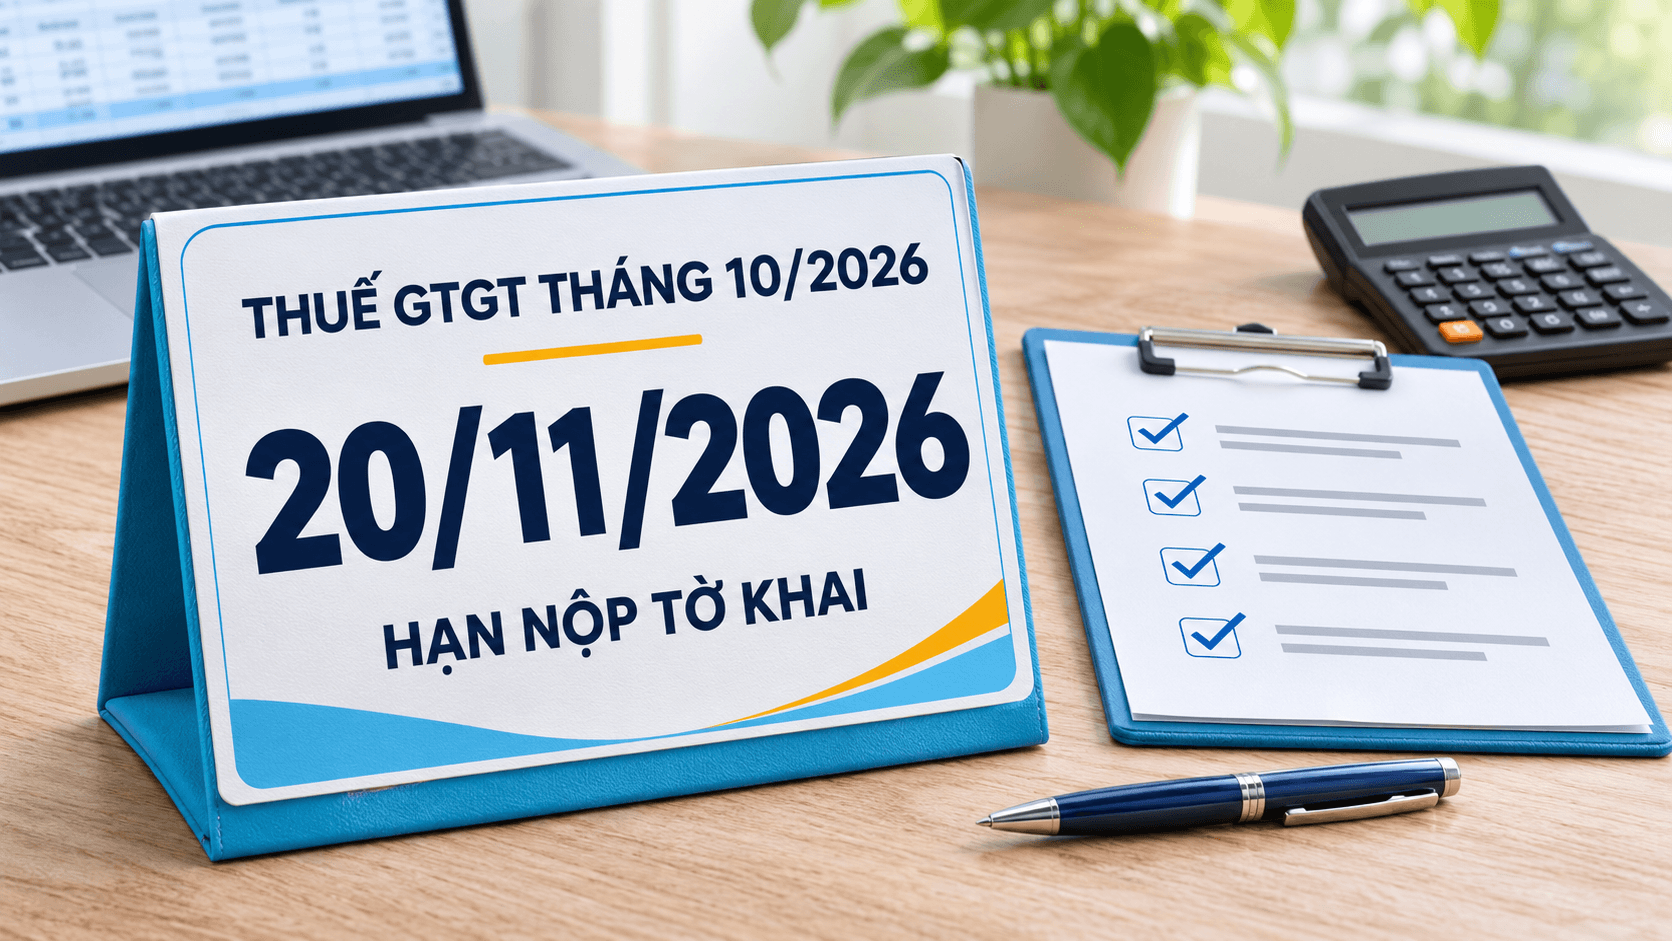
Hạn nộp tờ khai thuế GTGT tháng 10 năm 2026 là chậm nhất thứ Sáu, ngày 20/11/2026, đối với doanh nghiệp thuộc diện khai theo tháng. Trước thời điểm này, doanh nghiệp nên hoàn tất đối chiếu hóa đơn, kiểm tra khoản thuế đầu vào được khấu trừ và chuẩn bị nguồn tiền nếu có thuế phải nộp.
Kê khai đúng hạn cần đi cùng số liệu chính xác. Dưới đây là các mốc cần nhớ và checklist giúp doanh nghiệp tổ chức việc rà soát trước khi gửi hồ sơ.
Hạn nộp tờ khai thuế GTGT tháng 10/2026 là ngày nào?
Theo khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP, hồ sơ khai thuế theo tháng phải được nộp chậm nhất vào ngày 20 của tháng tiếp theo.
Áp dụng cho kỳ tháng 10/2026, thời hạn tương ứng là 20/11/2026. Đây là ngày thứ Sáu, không rơi vào cuối tuần.
Doanh nghiệp nên lưu ý cách hiểu: ngày 20/11 vẫn nằm trong thời hạn nộp. Tuy nhiên, chủ động hoàn tất sớm sẽ có thêm thời gian xử lý trường hợp sai thông tin, chữ ký số gặp lỗi hoặc giao dịch thanh toán chưa hoàn tất.
| Nội dung | Mốc cần nhớ |
|---|---|
| Kỳ khai thuế | Tháng 10/2026 |
| Đối tượng được nhắc hạn | Doanh nghiệp khai thuế GTGT theo tháng |
| Hạn nộp tờ khai | Chậm nhất ngày 20/11/2026 |
| Hạn nộp tiền thuế trong trường hợp thông thường | Cùng hạn nộp hồ sơ, nếu phát sinh số thuế phải nộp và không thuộc trường hợp có thời hạn riêng |
Đối với trường hợp doanh nghiệp tự tính, tự khai và tự nộp thuế, hạn nộp tiền thông thường là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.
Doanh nghiệp khai theo quý có phải nộp tờ khai tháng 10 không?
Doanh nghiệp đang áp dụng kỳ khai theo quý không lập một tờ khai tháng 10 riêng chỉ vì có thông báo nhắc hạn dành cho đơn vị khai tháng. Các nghiệp vụ liên quan được xem xét trong kỳ quý IV/2026 theo quy định áp dụng.
Hạn khai theo quý là ngày cuối cùng của tháng đầu tiên sau quý phát sinh nghĩa vụ. Với quý IV/2026, mốc ban đầu là 31/01/2027.
Tuy nhiên, 31/01/2027 là Chủ nhật. Áp dụng nguyên tắc ngày cuối cùng trùng ngày nghỉ được chuyển sang ngày làm việc kế tiếp, hạn tương ứng là thứ Hai, 01/02/2027, trong trường hợp thông thường và không có quy định riêng. Đây là mốc được tính từ quy tắc thời hạn và lịch dương. isa.mof.gov.vn
Vì vậy, khi xây dựng lịch thuế, doanh nghiệp nên ghi rõ ngày cụ thể thay vì chỉ ghi “cuối tháng 1/2027”.
Checklist 4 việc cần kiểm tra trước khi nộp tờ khai GTGT
1. Đối chiếu hóa đơn đầu ra và đầu vào
Doanh nghiệp nên tổng hợp dữ liệu hóa đơn bán ra, mua vào liên quan đến kỳ khai, sau đó đối chiếu với phần mềm kế toán và hồ sơ giao dịch thực tế.
Các điểm nên kiểm tra gồm:
- Hóa đơn có bị bỏ sót hoặc ghi nhận trùng không.
- Thông tin người mua, người bán và mã số thuế có phù hợp không.
- Doanh thu, thuế suất và số tiền thuế đã được đối chiếu chưa.
- Có hóa đơn điều chỉnh, thay thế liên quan đến hóa đơn đã ghi nhận không.
- Số liệu trên tờ khai dự kiến có khớp với bảng tổng hợp phục vụ kê khai không.
Gợi ý thực hiện: Lập một bảng ghi nhận các chênh lệch, người phụ trách và tình trạng xử lý. Với khoản chưa rõ, cần kiểm tra căn cứ và kỳ kê khai phù hợp trước khi đưa vào số liệu chính thức.
Nếu hóa đơn và chứng từ do nhiều bộ phận quản lý, kế toán nên thống nhất hạn bàn giao nội bộ để có thời gian đối chiếu.
2. Rà soát hóa đơn sai sót cần xử lý
Khi phát hiện hóa đơn sai, bước đầu tiên là xác định nội dung sai và loại hóa đơn đang sử dụng. Cách xử lý phải căn cứ vào từng trường hợp, không mặc định mọi sai sót đều phải điều chỉnh hoặc thay thế.
Chẳng hạn, sai thông tin tên, địa chỉ người mua có thể được xử lý khác với sai mã số thuế, số tiền hoặc thuế suất. Quy định về hóa đơn điện tử hiện hành có hướng dẫn riêng cho những tình huống này.
Để thuận tiện kiểm tra, doanh nghiệp nên:
- Ghi rõ số hóa đơn, ngày lập và nội dung cần xác minh.
- Trao đổi với bên liên quan để thống nhất cách xử lý đúng quy định.
- Lưu hóa đơn gốc cùng hồ sơ xử lý sai sót.
- Kiểm tra ảnh hưởng đến số liệu kê khai, tránh ghi nhận đồng thời cả hóa đơn cũ và hóa đơn thay thế như hai giao dịch độc lập.
Nếu sai sót liên quan đến kỳ đã kê khai, cần xác định nghĩa vụ khai bổ sung theo trường hợp cụ thể.
3. Kiểm tra thuế GTGT đầu vào được khấu trừ
Nội dung này áp dụng đối với doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ. Có hóa đơn đầu vào chưa đồng nghĩa toàn bộ tiền thuế trên hóa đơn đều được khấu trừ.
Kế toán cần đối chiếu các điều kiện liên quan, bao gồm:
- Hóa đơn, chứng từ làm căn cứ khấu trừ.
- Mục đích sử dụng hàng hóa, dịch vụ mua vào.
- Chứng từ thanh toán không dùng tiền mặt khi thuộc trường hợp pháp luật yêu cầu.
- Điều kiện riêng đối với giao dịch xuất khẩu hoặc nghiệp vụ đặc thù, nếu có.
Gợi ý thực hiện: Tách danh sách khoản đã đủ căn cứ và khoản cần kiểm tra thêm. Với mua trả chậm, trả góp, nên theo dõi cả hạn thanh toán trong hợp đồng và chứng từ thực tế để xử lý đúng thời điểm.
Việc rà soát này giúp doanh nghiệp xác định số thuế đầu vào được khấu trừ trên cơ sở hồ sơ, thay vì chỉ cộng số tiền thuế từ danh sách hóa đơn.
4. Nộp tờ khai và hoàn tất nộp tiền thuế nếu phát sinh
Sau khi kiểm tra số liệu, doanh nghiệp nên thực hiện và theo dõi riêng hai công việc: gửi hồ sơ khai thuế và nộp tiền thuế.
Với hồ sơ điện tử, nên kiểm tra đúng kỳ khai, thông tin doanh nghiệp, trạng thái chữ ký số và phản hồi của hệ thống sau khi gửi. Cần theo dõi thông báo tiếp nhận, chấp nhận hoặc yêu cầu xử lý để biết tình trạng hồ sơ.
Nếu phát sinh tiền thuế phải nộp, doanh nghiệp nên chuẩn bị số dư tài khoản và người duyệt giao dịch. Sau khi lập lệnh, cần kiểm tra kết quả thanh toán và lưu chứng từ nộp tiền.
Không nên chỉ căn cứ việc đã bấm gửi hoặc đã lập lệnh để kết luận công việc hoàn tất. Việc kiểm tra phản hồi giúp phát hiện sớm hồ sơ bị từ chối hoặc giao dịch chưa thành công.
Chậm nộp tờ khai và chậm nộp tiền thuế khác nhau thế nào?
Hai trường hợp này cần được phân biệt để xác định đúng nghĩa vụ phát sinh.
| Trường hợp | Rủi ro cần lưu ý |
|---|---|
| Nộp hồ sơ khai thuế quá hạn | Có thể bị xử phạt vi phạm thủ tục thuế theo trường hợp cụ thể |
| Nộp tiền thuế quá hạn | Có thể phát sinh tiền chậm nộp trên khoản thuế chậm nộp |
| Đồng thời chậm hồ sơ và chậm tiền thuế | Cần xem xét riêng từng nghĩa vụ và quy định xử lý liên quan |
Việc xử phạt hành chính phải căn cứ vào hành vi và điều kiện thực tế, không áp dụng một mức phạt chung cho mọi trường hợp nộp muộn.
Theo Luật Quản lý thuế số 108/2025/QH15, mức tiền chậm nộp là 0,03%/ngày tính trên số tiền thuế chậm nộp.
Ví dụ minh họa: nếu khoản thuế chậm nộp là 20.000.000 đồng và số ngày phải tính tiền chậm nộp là 10 ngày, số tiền tương ứng là:
20.000.000 × 0,03% × 10 = 60.000 đồng.
Ví dụ này chỉ minh họa cách tính, chưa bao gồm tiền phạt hành chính nếu có. Số ngày tính và trường hợp được miễn, không tính tiền chậm nộp cần xác định theo hồ sơ thực tế.
Không phát sinh thuế phải nộp có cần nộp tờ khai không?
Không phát sinh tiền thuế phải nộp không tự động đồng nghĩa với việc được miễn nộp tờ khai.
Doanh nghiệp cần đối chiếu tình trạng hoạt động và các trường hợp không phải nộp hồ sơ được pháp luật quy định. Nếu vẫn thuộc diện phải khai, doanh nghiệp cần nộp đúng hạn dù kết quả kỳ đó không phát sinh số tiền phải nộp.
Khi chưa rõ nghĩa vụ, nên xác minh trước hạn thay vì tự bỏ kỳ khai trên cơ sở không có tiền thuế phát sinh.
Gợi ý sắp xếp công việc trước ngày 20/11/2026
Doanh nghiệp có thể đặt lịch nội bộ như sau để chủ động hơn:
| Thời gian gợi ý | Công việc |
|---|---|
| Từ đầu tháng 11 | Thu thập hóa đơn, chứng từ; xác định dữ liệu còn thiếu |
| Trước hạn khoảng một tuần | Đối chiếu số liệu, tập hợp sai sót và xử lý vướng mắc |
| Trước hạn 2–3 ngày làm việc | Duyệt tờ khai, chuẩn bị tiền và kiểm tra phương tiện nộp điện tử |
| Sau khi gửi hồ sơ, thanh toán | Theo dõi phản hồi, kiểm tra kết quả và lưu hồ sơ |
Đây là lịch tổ chức công việc được gợi ý, không phải các thời hạn bắt buộc bổ sung.
Dịch vụ kê khai thuế GTGT tại Đồng Nai của Đại Lý Thuế 3T
Với doanh nghiệp có nhiều hóa đơn hoặc chứng từ do nhiều bộ phận quản lý, việc rà soát thường mất thêm thời gian. Doanh nghiệp nên trao đổi sớm với người phụ trách kế toán để xác định phần việc còn thiếu và lịch hoàn thành.
Nếu đang tìm dịch vụ kế toán tại Đồng Nai, doanh nghiệp có thể liên hệ Công Ty TNHH Đại Lý Thuế 3T để trao đổi nhu cầu hỗ trợ kê khai thuế GTGT, kiểm tra chứng từ và theo dõi lịch thực hiện nghĩa vụ thuế phù hợp.
Liên hệ qua ketoandongnai.net hoặc nhắn tin Fanpage Đại Lý Thuế 3T để được trao đổi theo tình hình doanh nghiệp.
Đại Lý Thuế 3T – Thận Trọng – Trung Thực – Trách Nhiệm.
Bài viết cập nhật ngày 04/11/2026, áp dụng cho trường hợp thông thường. Trường hợp được gia hạn hoặc có quy định riêng cần đối chiếu văn bản và hướng dẫn của cơ quan thuế.